
SIDOARJO ,penarealita.id.— Perkembangan teknologi pembayaran digital terus mengubah kebiasaan masyarakat dalam melakukan transaksi sehari-hari. Salah satu inovasi yang semakin banyak digunakan adalah Quick Response Code Indonesian Standard (QRIS), standar kode QR pembayaran nasional yang memungkinkan masyarakat melakukan transaksi menggunakan berbagai aplikasi pembayaran hanya melalui satu kode.
QRIS dikembangkan oleh Bank Indonesia (BI) bersama industri sistem pembayaran yang tergabung dalam Asosiasi Sistem Pembayaran Indonesia (ASPI). Kehadiran QRIS bertujuan menyatukan berbagai standar pembayaran berbasis kode QR sehingga transaksi antara konsumen dan merchant menjadi lebih sederhana, cepat, serta mudah digunakan.
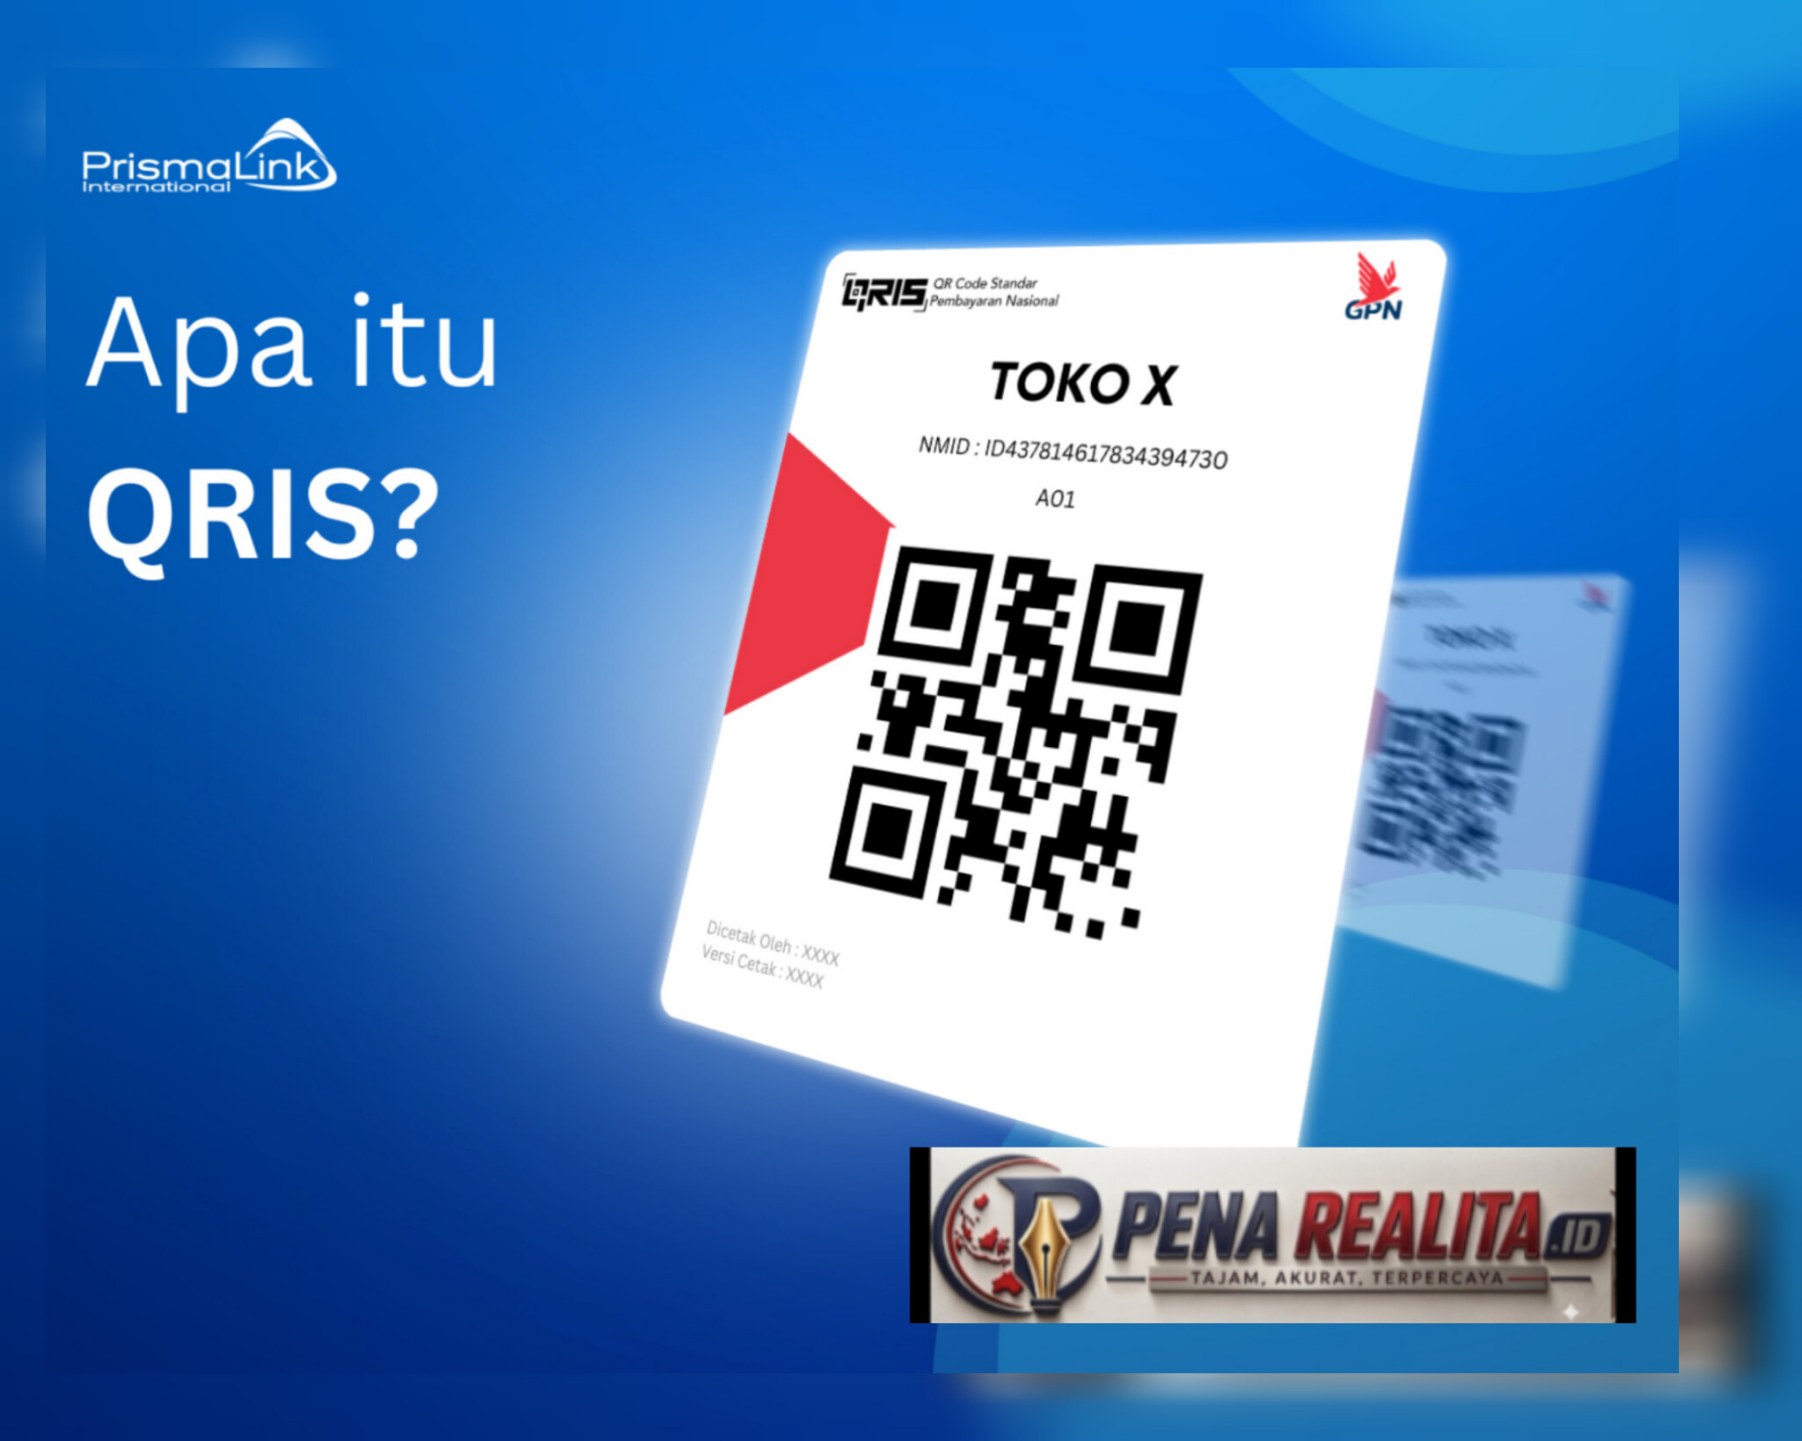
Dengan sistem tersebut, pelaku usaha tidak perlu menyediakan banyak kode QR untuk setiap aplikasi pembayaran. Satu kode QRIS dapat digunakan oleh konsumen dari berbagai penyedia jasa pembayaran yang mendukung QRIS.
Satu Kode untuk Berbagai Aplikasi Pembayaran
Salah satu keunggulan QRIS adalah konsep “Satu QRIS untuk Semua”. Artinya, merchant cukup menampilkan satu kode QRIS di lokasi usaha, sementara konsumen dapat menggunakan aplikasi pembayaran yang tersedia pada perangkatnya.
Konsumen dapat melakukan pembayaran melalui aplikasi uang elektronik, dompet digital, maupun layanan mobile banking yang telah mendukung QRIS.
Cara penggunaannya relatif sederhana. Pembeli membuka aplikasi pembayaran, memilih fitur pembayaran menggunakan QRIS, kemudian memindai kode QR yang tersedia di merchant.
Setelah kode terbaca, pengguna memasukkan nominal pembayaran apabila menggunakan QRIS statis. Pada QRIS dinamis, nominal transaksi umumnya sudah tercantum sehingga pengguna tinggal memeriksa detail transaksi sebelum melakukan konfirmasi pembayaran.
Setelah transaksi berhasil, pembayaran tercatat secara digital dan konsumen tidak perlu menyerahkan uang tunai kepada kasir.
QRIS Statis dan QRIS Dinamis
Dalam praktiknya, QRIS dapat ditemui dalam bentuk statis maupun dinamis.
QRIS statis merupakan kode QR yang tidak berubah dan biasanya dicetak pada stiker, papan, atau kertas kemudian ditempatkan di meja kasir. Konsumen memindai kode tersebut dan memasukkan sendiri nominal pembayaran sesuai nilai transaksi.
Model ini relatif sederhana dan banyak digunakan oleh pelaku usaha mikro, pedagang kecil, warung, maupun usaha yang belum menggunakan sistem kasir digital.
Sementara itu, QRIS dinamis menghasilkan kode QR yang berkaitan dengan nominal transaksi. Kode tersebut dapat muncul melalui perangkat kasir atau perangkat lain yang digunakan merchant.
Dengan QRIS dinamis, konsumen dapat memeriksa nominal yang muncul sebelum melakukan pembayaran. Sistem ini juga dapat membantu merchant mengurangi kesalahan ketika memasukkan nominal transaksi secara manual.
Mempermudah Pelaku UMKM
Keberadaan QRIS juga memberikan pilihan pembayaran non-tunai bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Bagi pedagang, menyediakan pembayaran digital dapat menjadi salah satu cara untuk memberikan alternatif kepada konsumen yang tidak membawa uang tunai. Konsumen cukup menggunakan perangkat yang dimilikinya untuk menyelesaikan pembayaran.
Transaksi digital juga dapat membantu pencatatan pembayaran karena transaksi berlangsung melalui sistem elektronik. Namun, pelaku usaha tetap perlu melakukan pengecekan terhadap status transaksi dan memastikan pembayaran benar-benar berhasil sebelum barang atau jasa diserahkan.
Penggunaan QRIS tidak hanya terbatas pada toko modern. Sistem pembayaran ini dapat ditemukan pada berbagai jenis usaha, mulai dari warung makan, pedagang kaki lima, toko kelontong, jasa transportasi, tempat wisata hingga berbagai kegiatan ekonomi lainnya.
Cepat dan Praktis
Dari sisi konsumen, QRIS menawarkan proses pembayaran yang relatif praktis. Pembeli tidak perlu menyiapkan uang pecahan atau menunggu kembalian dari kasir.
Proses transaksi dapat dilakukan dengan beberapa langkah melalui perangkat telepon seluler. Setelah melakukan pemindaian, pengguna perlu memastikan nama merchant dan nominal pembayaran sudah sesuai sebelum menekan tombol konfirmasi.
Kebiasaan melakukan pemeriksaan sebelum membayar menjadi penting karena transaksi digital melibatkan pemindahan dana secara elektronik.
Selain itu, konsumen sebaiknya tidak memberikan PIN, kode OTP, maupun data keamanan akun kepada orang lain. Informasi tersebut merupakan data pribadi yang harus dijaga untuk mencegah penyalahgunaan akun pembayaran.
Transaksi Digital Semakin Menjadi Bagian dari Aktivitas Masyarakat
Penggunaan QRIS mencerminkan perubahan pola transaksi masyarakat dari pembayaran tunai menuju pembayaran digital.
Perubahan tersebut terjadi seiring semakin luasnya penggunaan telepon pintar dan layanan perbankan maupun dompet digital. Masyarakat kini dapat melakukan transaksi tanpa harus selalu membawa uang tunai dalam jumlah besar.
Bagi pelaku usaha, sistem pembayaran digital juga membuka kesempatan untuk menyediakan metode pembayaran yang lebih beragam tanpa harus memasang banyak kode pembayaran berbeda.
Meski demikian, literasi digital tetap diperlukan. Masyarakat perlu memahami cara melakukan transaksi dengan benar, memeriksa identitas merchant, memastikan nominal pembayaran, serta menyimpan bukti transaksi apabila diperlukan.
Keamanan Tetap Menjadi Perhatian
QRIS merupakan bagian dari ekosistem pembayaran yang berada dalam kerangka pengaturan sistem pembayaran nasional. Namun, keamanan transaksi juga bergantung pada kewaspadaan pengguna.
Masyarakat perlu berhati-hati terhadap modus penipuan yang memanfaatkan kode QR, termasuk QR yang ditempel secara tidak sah atau menggantikan kode pembayaran milik merchant.
Sebelum membayar, konsumen sebaiknya memastikan bahwa kode QR yang dipindai benar-benar milik merchant yang dituju. Nama penerima dan nominal pembayaran juga perlu diperiksa sebelum transaksi dikonfirmasi.
Apabila menemukan transaksi yang mencurigakan, pengguna sebaiknya segera menghubungi penyedia layanan pembayaran yang digunakan dan mengikuti prosedur pengaduan yang tersedia.
QRIS dan Masa Depan Pembayaran Digital
Kehadiran QRIS menunjukkan bahwa pembayaran digital semakin menjadi bagian dari aktivitas ekonomi masyarakat Indonesia. Sistem satu kode memberikan kemudahan bagi konsumen sekaligus membantu merchant menyediakan pilihan pembayaran non-tunai.
Bagi UMKM, QRIS dapat menjadi salah satu sarana untuk mengikuti perkembangan ekonomi digital. Sementara bagi masyarakat, penggunaan QRIS memberikan alternatif pembayaran yang praktis tanpa harus selalu menggunakan uang tunai.
Pada akhirnya, keberhasilan ekosistem pembayaran digital tidak hanya ditentukan oleh teknologi, tetapi juga oleh pemahaman dan kedisiplinan penggunanya.
Masyarakat diharapkan tetap mengutamakan keamanan dengan memeriksa merchant, nominal, dan status transaksi setiap kali melakukan pembayaran.
Dengan konsep satu kode untuk berbagai layanan pembayaran, QRIS menjadi salah satu bagian penting dalam perkembangan transaksi non-tunai di Indonesia—menghubungkan kebutuhan konsumen, pelaku UMKM, dan ekosistem ekonomi digital dalam satu standar pembayaran.
(Gung)